Крупнейшие застройщики страны завершили январь–июнь 2026 года со снижением ключевых финансовых показателей, отмечают авторы обзора INFOLine «Строительная отрасль РФ: жилищное, гражданское, инфраструктурное строительство». Совокупная выручка девяти крупнейших публичных компаний отрасли сократилась на 8,7% в годовом выражении и составила 785 млрд руб. Наиболее существенное снижение зафиксировано у группы «Самолет» (31,3%) и ГК «А101» (18,2%).
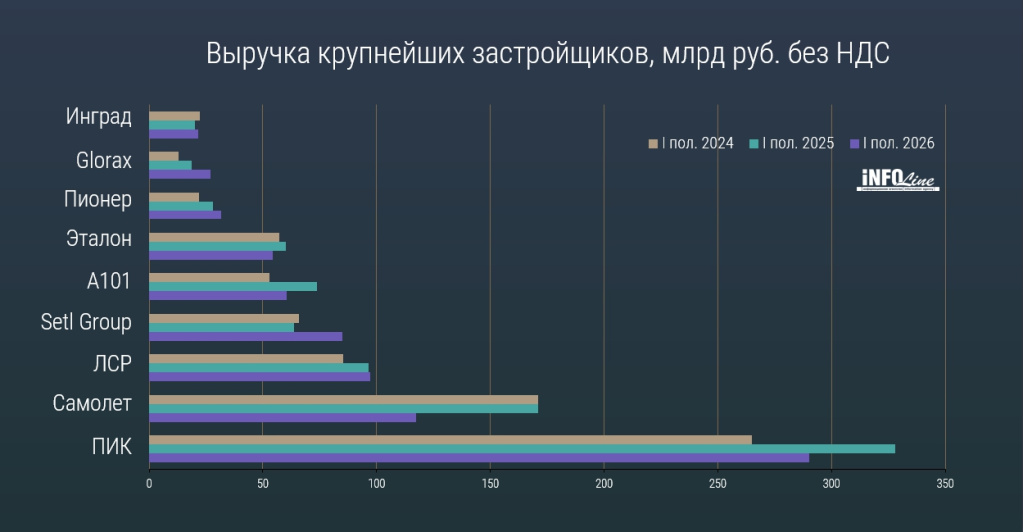
Показатели чистой прибыли демонстрируют аналогичную динамику: ЛСР получила убыток в размере 57,6 млрд руб., «Самолет» — 22,3 млрд руб., «Эталон» — 13,2 млрд руб., – что в значительной степени обусловлено ситуацией на московском рынке новостроек, где в первой половине года продажи сократились на 27% в натуральном выражении.
В целом по стране показатели продаж выросли на 6% по площади и на 11% в денежном выражении, однако рост этот обеспечен преимущественно регионами и не компенсирует охлаждения столичного сегмента, формирующего значительную часть выручки рассматриваемых компаний.
За указанными показателями просматриваются структурные изменения, имеющие более долгосрочный характер. Совокупная долговая нагрузка застройщиков достигла 10,8 трлн руб., при этом покрытие долга средствами на эскроу-счетах снизилось до минимального значения за последние шесть лет. Рентабельность строительства в первом полугодии оценивается в 5%, что вдвое ниже среднего показателя по экономике. При указанном уровне маржинальности возможности ценового регулирования со стороны застройщиков существенно ограничены.
Изменения затрагивают и операционные параметры деятельности компаний. Средний срок строительства при публикации проектной декларации в 2026 году составил 30,9 месяца, увеличившись на 1,8 месяца относительно предыдущего года. Указанная динамика отражает как адаптацию к отмене моратория на штрафные санкции за нарушение сроков, так и стремление участников рынка к более равномерному поступлению средств на эскроу-счета в условиях замедления продаж.
Диверсификация деятельности приобретает характер обязательного условия сохранения устойчивости. Компании, продемонстрировавшие рост выручки по итогам полугодия, обеспечили его преимущественно за счет присутствия в регионах и отдельных сегментах рынка. GloraX увеличил выручку на 44,4%, Setl Group – на 34%. Таким образом, зависимость исключительно от московского рынка перестает быть устойчивой бизнес-моделью.
Текущее состояние отрасли характеризуется не краткосрочным замедлением, а перестройкой условий функционирования. Застройщики адаптируются к более низкому уровню маржинальности, ограниченному доступу к финансированию и возросшей неопределенности затрат. Компании, обладающие диверсифицированным портфелем и возможностями оптимизации издержек, сохраняют устойчивость. Для остальных вероятен пересмотр стратегий.
Краткую версию исследования вышлем по запросу
 Рекомендуем также обзор «Строительная отрасль России, Казахстана, Беларуси, Кыргызстана, Армении, Узбекистана и Азербайджана.: жилищное, гражданское, инфраструктурное строительство. №2 2026 год»:
- Основные макроэкономические показатели России, Казахстана, Беларуси, Кыргызстана, Армении, Узбекистана и Азербайджана;
- Показатели строительной отрасли Казахстана, Беларуси, Кыргызстана, Армении, Узбекистана и Азербайджана: объем строительных работ, инвестиции в основной капитал, ввод жилых зданий;
- Ключевые события в строительной отрасли стран;
- основные показатели строительной отрасли России за I пол. 2026 г.: анализ объемов строительных работ, ввода жилых и нежилых зданий, показателей ипотечного кредитования, кредитования строительных компаний, динамики их деловой активности;
- ключевые события отрасли России, включая вопросы госрегулирования и цифровизации строительной отрасли;
- основные показатели сегментов строительной отрасли России: описание состояния ключевых направлений строительной отрасли (жилищное, промышленное, инфраструктурное, коммерческое строительство), а также ключевых участников рынка;
- основные показатели отрасли строительных материалов России, индекс российского ремонта по итогам I пол. 2026 г.;
- крупные инвестиционные проекты в гражданском, инфраструктурном и промышленном строительстве Казахстана, Беларуси, Кыргызстана, Армении, Узбекистана и Азербайджана.
- Ипотечное кредитование в странах и динамика цен на жилье
Запросить специальное предложение на покупку исследования
Наши специалисты всегда дадут пояснения и ответят на любые возникшие вопросы.
Контакты:
+7 (812) 322-68-48, +7 (495) 772-76-40
str@allinvest.ru.


 НОВЫЕ проекты: