Аналитики INFOLine представили обзор «INFOLine Rail Russia TOP» с рейтингами железнодорожных операторов по итогам I половины 2026 года. Лидером общего рангового рейтинга остается Первая грузовая компания (ПГК), второе место занимает Федеральная грузовая компания (ФГК), третье — Национальная транспортная компания (НТК).
Восстановление ставок в сегменте полувагонов пока не обеспечивает устойчивого улучшения экономики оперирования, а ожидания участников рынка заметно различаются в зависимости от характера их бизнеса.
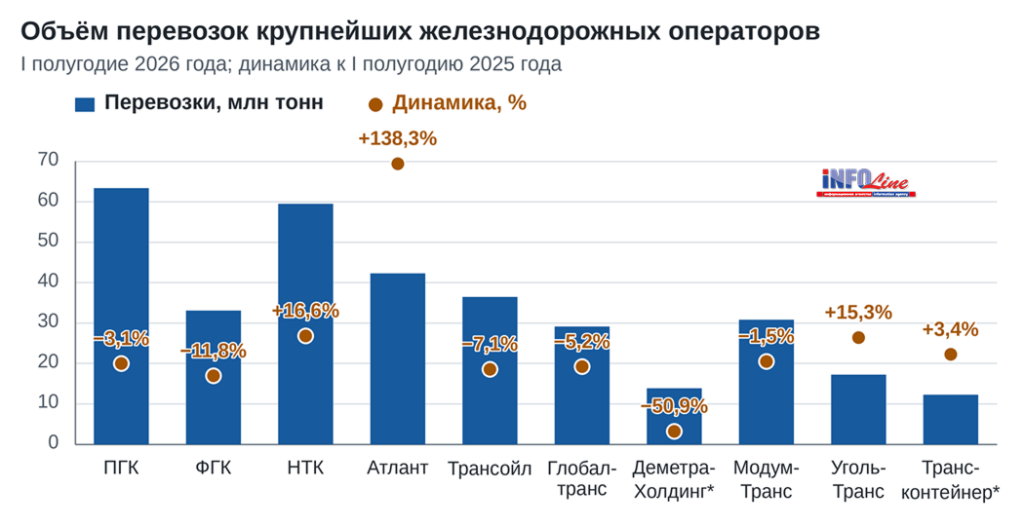
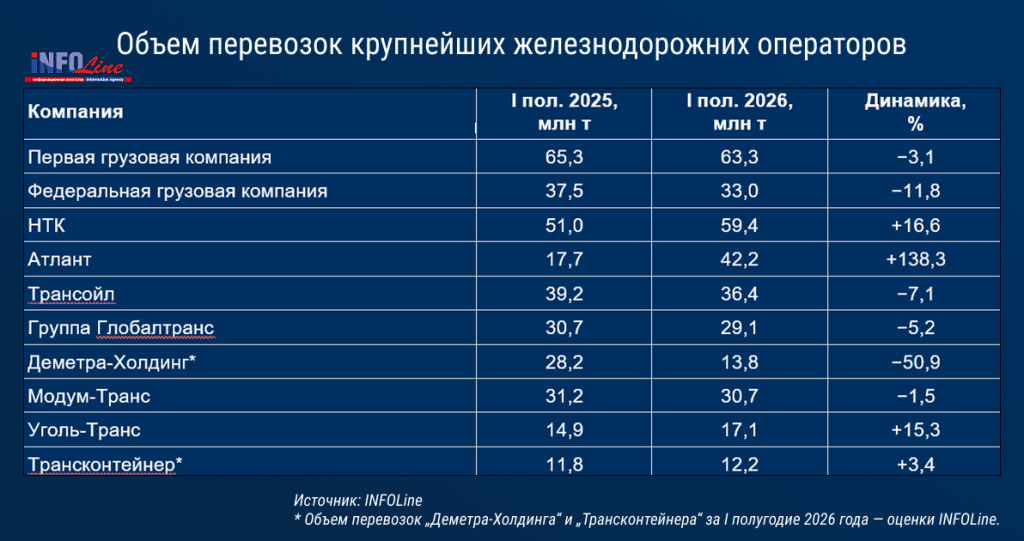
По объему перевозок лидирует ПГК: за первое полугодие компания перевезла 63,3 млн тонн. НТК увеличила перевозки на 16,6%, до 59,4 млн тонн. На третье место по этому показателю вышел «Атлант», нарастивший перевозки на 138,3%, до 42,2 млн тонн. Рост «Атланта» происходил на фоне расширения периметра бизнеса после приобретения «Транслеса» и «Грузовой компании».
Среди других операторов высокую динамику показал «ЛУКОЙЛ-Транс»: его перевозки выросли на 39,7%, до 9,6 млн тонн. «Апатит» увеличил объем перевозок на 22,2%, до 7,3 млн тонн. По оценке INFOLine, перевозки «ТалТЭК Транс» выросли на 169,5%, до 5,8 млн тонн; компания поднялась с 36-го на 19-е место в рейтинге по объёму перевозок. Все изменения приведены к первому полугодию 2025 года.
Восстановление ставок и финансовые ограничения
В сегменте полувагонов началось восстановление ставок: по данным INFOLine, аренда типового полувагона подорожала с зимнего минимума около 620 руб. до 740 руб. в сутки в июне. Однако в ПГК указывают, что доходности пока недостаточно для покрытия полной себестоимости, включая ремонт и финансирование парка. Сокращение профицита и локальная нехватка вагонов сами по себе не означают устойчивого расширения грузовой базы.
«Наш конъюнктурный опрос показал, что операторы с достаточным оптимизмом смотрят на перспективу конца 2026 года и начала 2027 года. Профицит парка постепенно сокращается, на отдельных направлениях уже сформировались локальные дефициты», — отмечает генеральный директор «INFOLine-Аналитики» Михаил Бурмистров.
По словам аналитика, индексация тарифов РЖД с 1 октября стала серьезным вызовом для операторских компаний. После октябрьской индексации тарифов возможности компенсировать возросшие расходы на порожний пробег различаются по направлениям перевозки.
«На части направлений, где есть локальные дефициты, им удалось, скажем так, переложить выросшую стоимость порожнего пробега на клиента. Но это далеко не все направления, даже не половина», — поясняет Михаил.
Ключевой вызов сейчас связан с повышением эффективности, отмечает эксперт.
«Финансовое давление остается очень высоким, лизинговые ставки по большинству видов подвижного состава сейчас выше, чем реальная доходность аренды и оперирования. И хотя 2027 год с точки зрения доходности, скорее всего, будет для большинства видов подвижного состава лучше, чем 2026 год, но и уровень накопленных убытков, и растущая долговая нагрузка формируют очень серьезные вызовы», — подчеркивает Михаил.
По результатам опроса INFOLine, часть компаний откладывает закупки вагонов из-за дорогого финансирования и нехватки первоначальных средств.
Ожидания операторов и грузовладельцев расходятся
Конъюнктурный опрос INFOLine, проведенный с 25 сентября по 5 октября среди независимых и кэптивных операторов, а также грузовладельцев, показывает существенные различия в оценках перспектив перевозок. В расширенной сводке ожиданий среди операторских компаний около 51% ожидают улучшения ситуации, около 21% — сохранения текущего положения, около 28% — ухудшения. Среди грузовладельцев и кэптивных операторов улучшения не ожидает никто: около 28% рассчитывают на отсутствие изменений, около 72% прогнозируют ухудшение.
Михаил Бурмистров поясняет, что ситуация на сети складывается из текущей конъюнктуры рынка грузовых железнодорожных перевозок в отчетном периоде и изменений в операционной работе сети — оборота вагона, простоев, согласования перевозок и подачи порожняка. Дополнительно оценивались изменения в предъявлении грузов, доступность вагонов, процесс согласования перевозок и наличие инфраструктурных ограничений.
Различия в ожиданиях не отменяют общих задач участников рынка. Для устойчивого восстановления необходимы более предсказуемые условия перевозок, сокращение простоев и улучшение взаимодействия при согласовании отгрузок и подаче порожних вагонов. Формальный профицит парка может сочетаться с локальными трудностями его привлечения: значение имеют техническое состояние вагонов, их расположение и возможность своевременного перемещения к месту погрузки.
Михаил Бурмистров отмечает, что в условиях резкого изменения маршрутов и ограничений на отдельных направлениях эффективность взаимодействия между РЖД и грузоотправителями становится ключевым фактором для оптимального использования железнодорожной инфраструктуры и парка вагонов, а также обеспечения вывоза грузов.
«INFOLine Rail Russia TOP» включает рейтинги операторов по величине парка в собственности и управлении, объему перевозок, грузообороту и финансовым показателям, анализ транспортного рынка и информацию о деятельности крупнейших компаний. Выпуск за II квартал содержит операционные показатели за I половину 2026 года и финансовые результаты за 2025-й. При подготовке обзора используются данные компаний, проводится анкетирование участников рынка, исследуются базы ГВЦ ОАО «РЖД» и другие отраслевые источники
Запросить саммари обзора
Контакты для обратной связи:
+7 (812) 322-68-48, +7 (495) 772-76-40
str@allinvest.ru


 НОВЫЕ проекты: